InfographieIntelligence artificielle
L'organisation mondiale de l'IA : qui construit le cerveau, qui le loue, où se loge la valeur
Par Thibault Panier · Publié le · Mis à jour le · Données arrêtées en octobre 2026
Une infographie en deux pages pour comprendre la pile de l'IA, les trois blocs géographiques et l'économie des constructeurs et des wrappers.
Libre de diffusion en interne, en cours et en formation, en citant la source.
Pourquoi cette infographie
La question est d'abord venue de mon père, puis de mes étudiants. Ils me demandaient la même chose avec des mots différents : qui fabrique l'IA, et qui gagne de l'argent avec ?
J'ai voulu une seule carte qui réponde aux deux. C'est celle que j'utilise désormais en conférence et en cours.
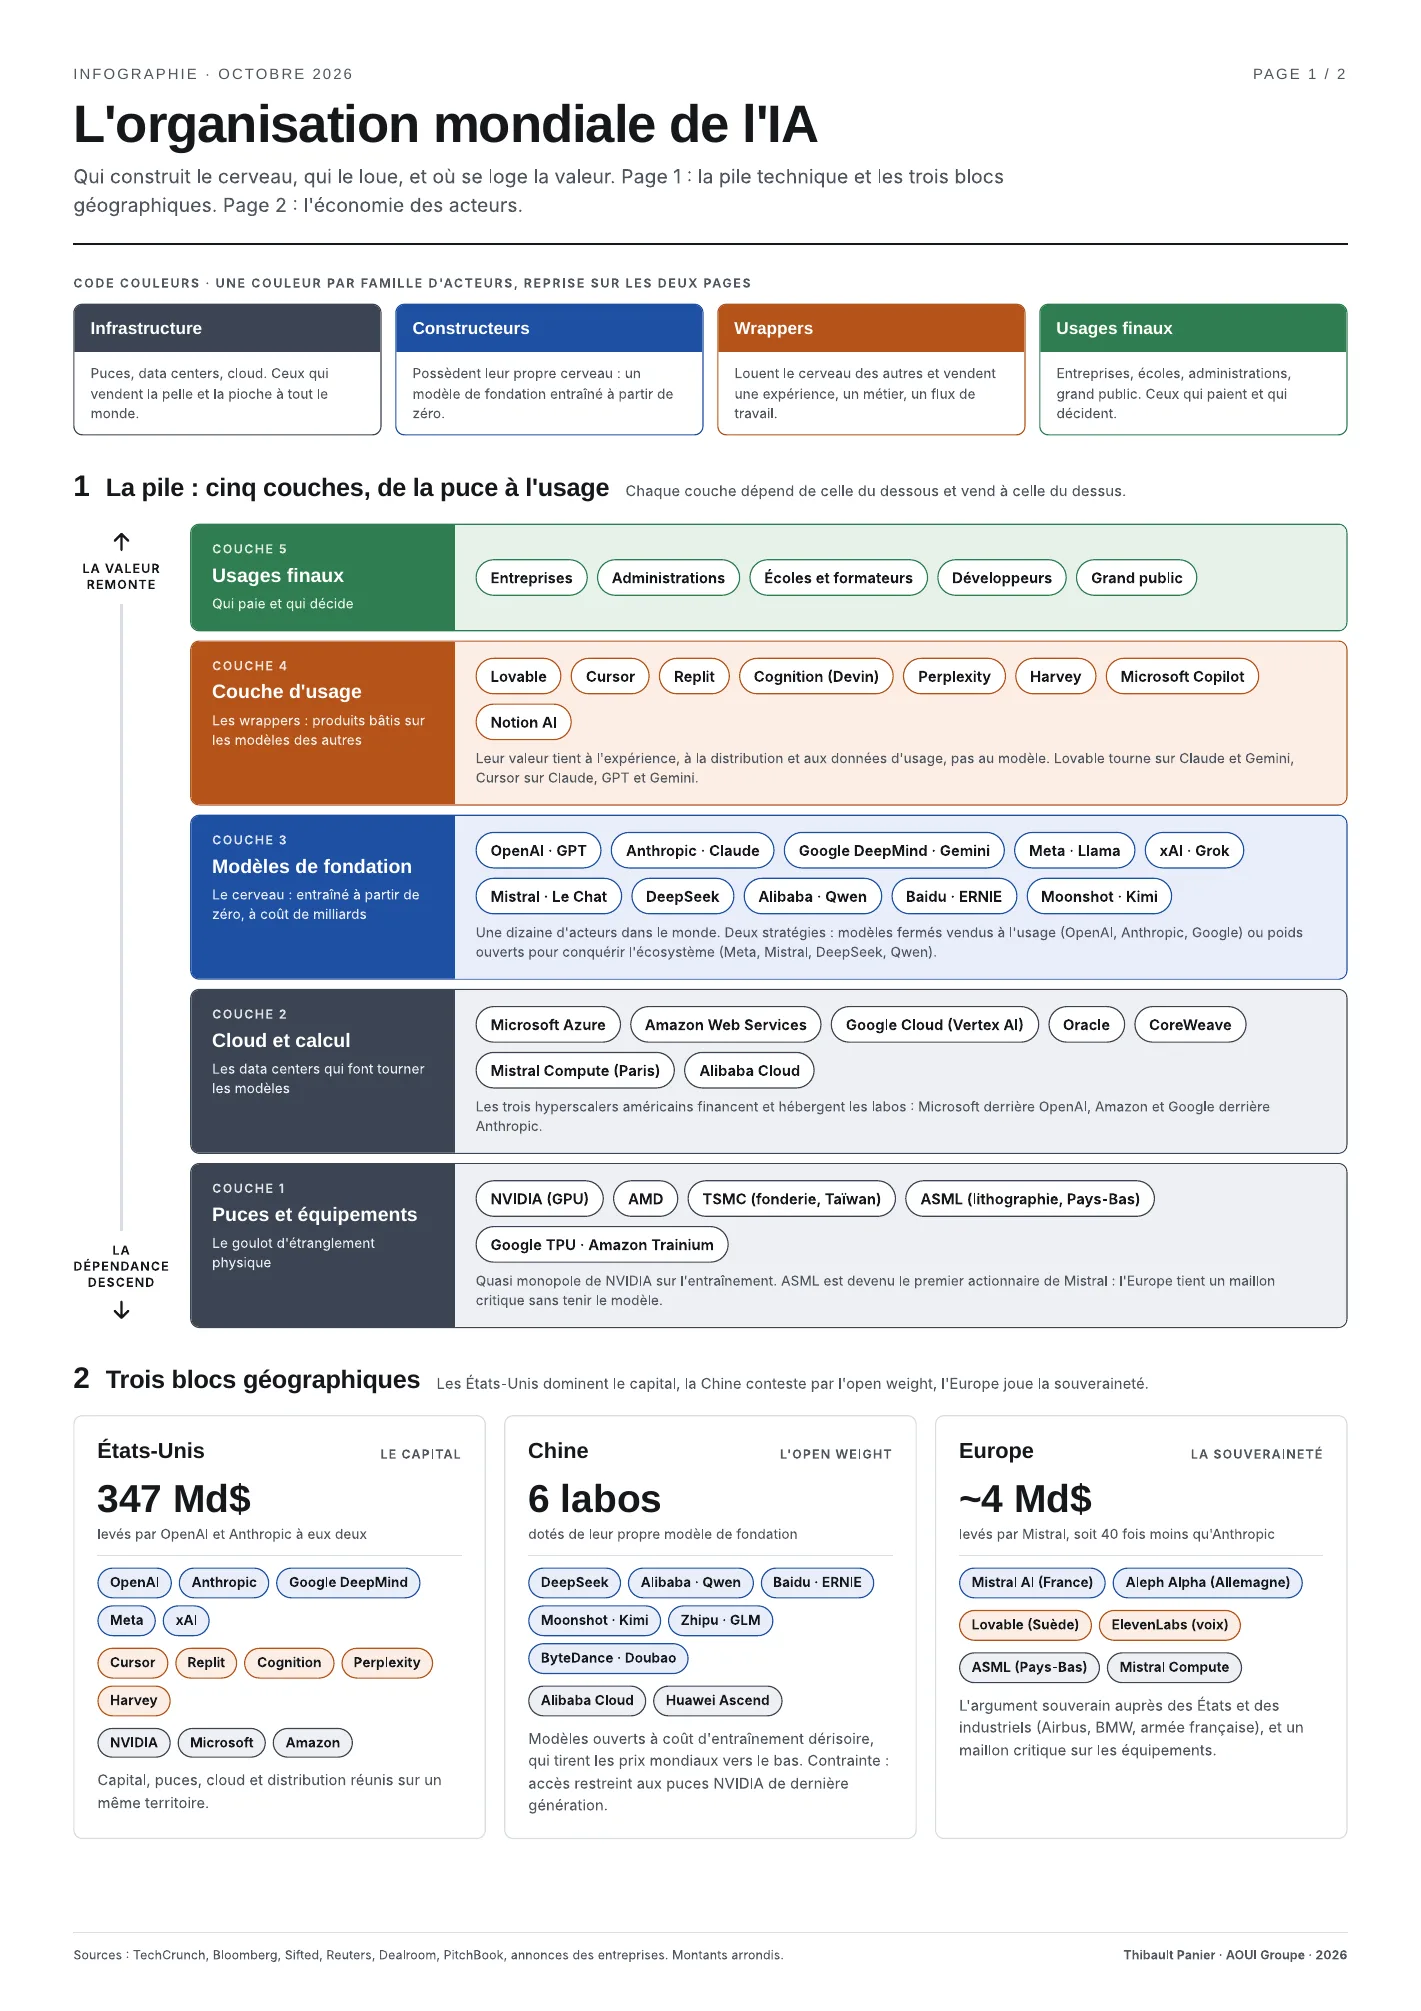
La pile : cinq couches, de la puce à l'usage
Chaque couche dépend de celle du dessous et vend à celle du dessus.
| Couche | Rôle | Acteurs cités |
|---|---|---|
| Couche 1 · Puces et équipements | Le goulot d'étranglement physique | NVIDIA (GPU), AMD, TSMC (fonderie, Taïwan), ASML (lithographie, Pays-Bas), Google TPU, Amazon Trainium |
| Couche 2 · Cloud et calcul | Les data centers qui font tourner les modèles | Microsoft Azure, Amazon Web Services, Google Cloud (Vertex AI), Oracle, CoreWeave, Mistral Compute (Paris), Alibaba Cloud |
| Couche 3 · Modèles de fondation | Le cerveau, entraîné à partir de zéro à coût de milliards | OpenAI (GPT), Anthropic (Claude), Google DeepMind (Gemini), Meta (Llama), xAI (Grok), Mistral (Le Chat), DeepSeek, Alibaba (Qwen), Baidu (ERNIE), Moonshot (Kimi) |
| Couche 4 · Couche d'usage | Les wrappers, produits bâtis sur les modèles des autres | Lovable, Cursor, Replit, Cognition (Devin), Perplexity, Harvey, Microsoft Copilot, Notion AI |
| Couche 5 · Usages finaux | Qui paie et qui décide | Entreprises, administrations, écoles et formateurs, développeurs, grand public |
Sur les puces, NVIDIA tient un quasi-monopole sur l'entraînement des modèles, et ASML est le premier actionnaire de Mistral : l'Europe tient un maillon critique de la chaîne sans tenir le modèle.
Les trois hyperscalers américains financent et hébergent les labos : Microsoft derrière OpenAI, Amazon et Google derrière Anthropic. Les modèles de fondation se jouent entre une dizaine d'acteurs mondiaux, avec deux stratégies : des modèles fermés vendus à l'usage (OpenAI, Anthropic, Google) ou des poids ouverts pour conquérir l'écosystème (Meta, Mistral, DeepSeek, Qwen).
La valeur des wrappers tient à l'expérience, à la distribution et aux données d'usage, pas au modèle : Lovable tourne sur Claude et Gemini, Cursor sur Claude, GPT et Gemini.
Trois blocs géographiques
Les États-Unis dominent le capital, la Chine conteste par l'open weight, l'Europe joue la souveraineté.
États-Unis, le capital
347 milliards de dollars levés par OpenAI et Anthropic à eux deux. Acteurs : OpenAI, Anthropic, Google DeepMind, Meta, xAI, Cursor, Replit, Cognition, Perplexity, Harvey, NVIDIA, Microsoft, Amazon. Capital, puces, cloud et distribution sont réunis sur un même territoire.
Chine, l'open weight
Six labos dotés de leur propre modèle de fondation : DeepSeek, Alibaba (Qwen), Baidu (ERNIE), Moonshot (Kimi), Zhipu (GLM), ByteDance (Doubao), avec Alibaba Cloud et Huawei Ascend. Des modèles ouverts, à coût d'entraînement dérisoire, qui tirent les prix mondiaux vers le bas. Contrainte : un accès restreint aux puces NVIDIA de dernière génération.
Europe, la souveraineté
Environ 4 milliards de dollars levés par Mistral, soit quarante fois moins qu'Anthropic. Acteurs : Mistral AI (France), Aleph Alpha (Allemagne), Lovable (Suède), ElevenLabs (voix), ASML (Pays-Bas), Mistral Compute. L'argument souverain porte auprès des États et des industriels (Airbus, BMW, armée française), avec un maillon critique sur les équipements.
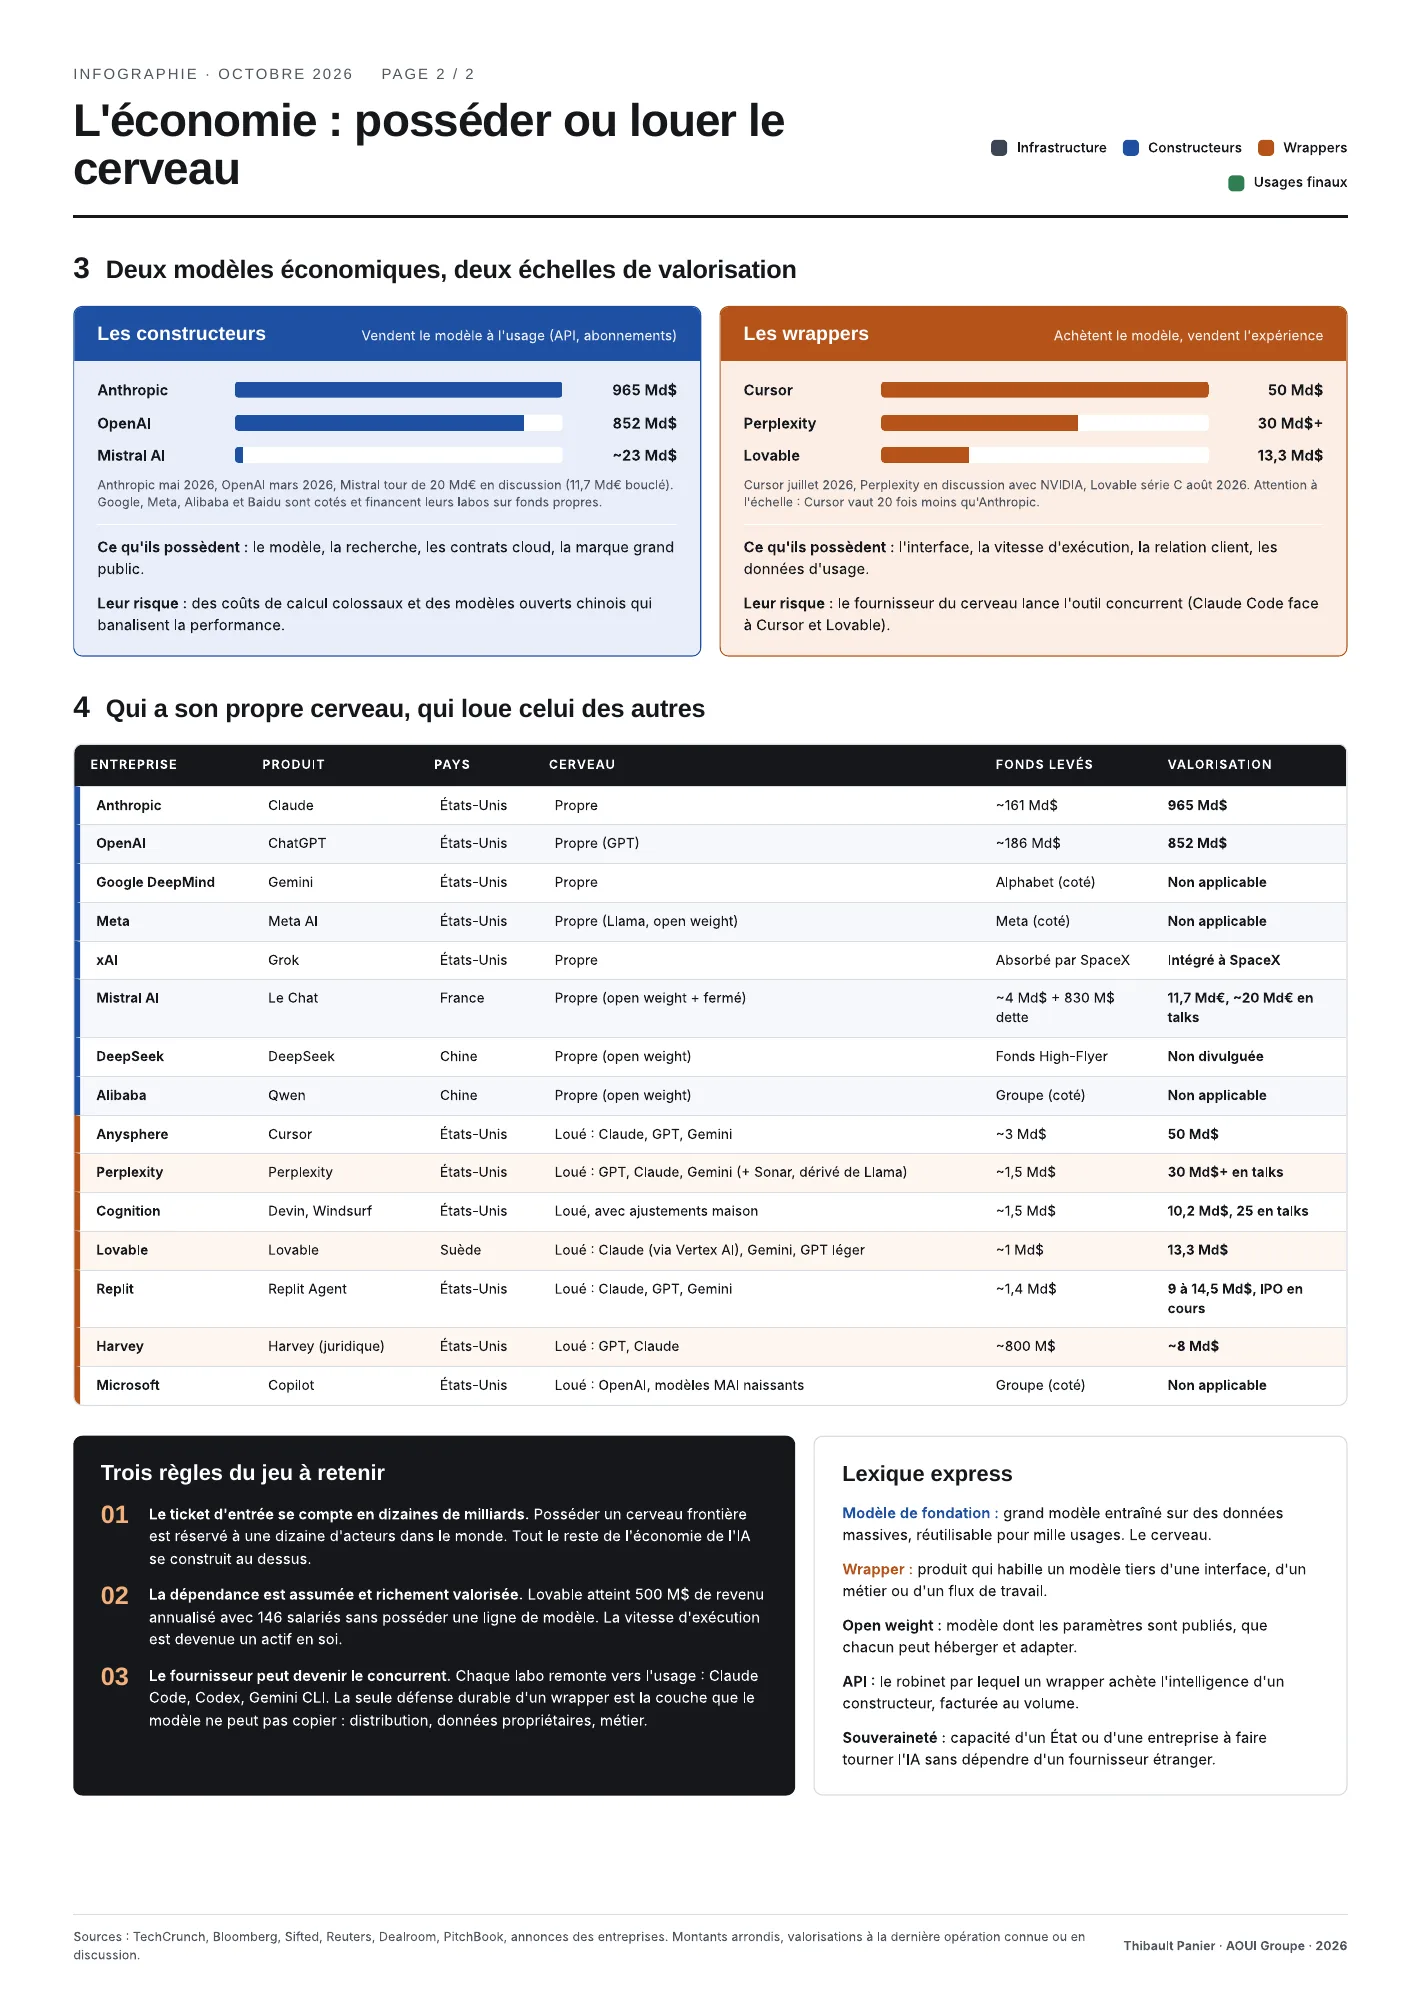
Deux modèles économiques, deux échelles de valorisation
Les constructeurs vendent le modèle à l'usage
Anthropic est valorisé 965 milliards de dollars (mai 2026), OpenAI 852 milliards (mars 2026), Mistral AI environ 23 milliards (tour de 20 milliards d'euros en discussion, 11,7 milliards bouclés). Google, Meta, Alibaba et Baidu sont cotés et financent leurs labos sur fonds propres.
Ce qu'ils possèdent : le modèle, la recherche, les contrats cloud, la marque grand public. Leur risque : des coûts de calcul colossaux, et des modèles ouverts chinois qui banalisent la performance.
Les wrappers achètent le modèle et vendent l'expérience
Cursor est valorisé 50 milliards (juillet 2026), Perplexity plus de 30 milliards (en discussion avec NVIDIA), Lovable 13,3 milliards (série C, août 2026). Cursor vaut vingt fois moins qu'Anthropic.
Ce qu'ils possèdent : l'interface, la vitesse d'exécution, la relation client, les données d'usage. Leur risque : le fournisseur du cerveau lance l'outil concurrent, comme Claude Code face à Cursor et Lovable.
Qui a son propre cerveau, qui loue celui des autres
| Entreprise | Produit | Pays | Cerveau | Fonds levés | Valorisation |
|---|---|---|---|---|---|
| Anthropic | Claude | États-Unis | Propre | ~161 Md$ | 965 Md$ |
| OpenAI | ChatGPT | États-Unis | Propre (GPT) | ~186 Md$ | 852 Md$ |
| Google DeepMind | Gemini | États-Unis | Propre | Alphabet (coté) | Non applicable |
| Meta | Meta AI | États-Unis | Propre (Llama, open weight) | Meta (coté) | Non applicable |
| xAI | Grok | États-Unis | Propre | Absorbé par SpaceX | Intégré à SpaceX |
| Mistral AI | Le Chat | France | Propre (open weight + fermé) | ~4 Md$ + 830 M$ dette | 11,7 Md€, ~20 Md€ en talks |
| DeepSeek | DeepSeek | Chine | Propre (open weight) | Fonds High-Flyer | Non divulguée |
| Alibaba | Qwen | Chine | Propre (open weight) | Groupe (coté) | Non applicable |
| Anysphere | Cursor | États-Unis | Loué : Claude, GPT, Gemini | ~3 Md$ | 50 Md$ |
| Perplexity | Perplexity | États-Unis | Loué : GPT, Claude, Gemini (+ Sonar, dérivé de Llama) | ~1,5 Md$ | 30 Md$+ en talks |
| Cognition | Devin, Windsurf | États-Unis | Loué, avec ajustements maison | ~1,5 Md$ | 10,2 Md$, 25 en talks |
| Lovable | Lovable | Suède | Loué : Claude (via Vertex AI), Gemini, GPT léger | ~1 Md$ | 13,3 Md$ |
| Replit | Replit Agent | États-Unis | Loué : Claude, GPT, Gemini | ~1,4 Md$ | 9 à 14,5 Md$, IPO en cours |
| Harvey | Harvey (juridique) | États-Unis | Loué : GPT, Claude | ~800 M$ | ~8 Md$ |
| Microsoft | Copilot | États-Unis | Loué : OpenAI, modèles MAI naissants | Groupe (coté) | Non applicable |
Trois règles du jeu à retenir
Un. Le ticket d'entrée se compte en dizaines de milliards. Posséder un cerveau frontière est réservé à une dizaine d'acteurs dans le monde. Tout le reste de l'économie de l'IA se construit au-dessus.
Deux. La dépendance est assumée et richement valorisée. Lovable atteint 500 millions de dollars de revenu annualisé avec 146 salariés, sans posséder une ligne de modèle. La vitesse d'exécution est devenue un actif en soi.
Trois. Le fournisseur peut devenir le concurrent. Chaque labo remonte vers l'usage : Claude Code, Codex, Gemini CLI. La seule défense durable d'un wrapper est la couche que le modèle ne peut pas copier : distribution, données propriétaires, métier.
Lexique express
- Modèle de fondation
- grand modèle entraîné sur des données massives, réutilisable pour mille usages. Le cerveau.
- Wrapper
- produit qui habille un modèle tiers d'une interface, d'un métier ou d'un flux de travail.
- Open weight
- modèle dont les paramètres sont publiés, que chacun peut héberger et adapter.
- API
- le robinet par lequel un wrapper achète l'intelligence d'un constructeur, facturée au volume.
- Souveraineté
- capacité d'un État ou d'une entreprise à faire tourner l'IA sans dépendre d'un fournisseur étranger.
Sources et méthode
Les montants proviennent de TechCrunch, Bloomberg, Sifted, Reuters, Dealroom, PitchBook et des annonces des entreprises. Ils sont arrondis. Les valorisations correspondent à la dernière opération connue ou en discussion à la date d'arrêté des données. L'infographie est mise à jour chaque trimestre, et la date de dernière mise à jour figure en tête de page.